
Lo importante
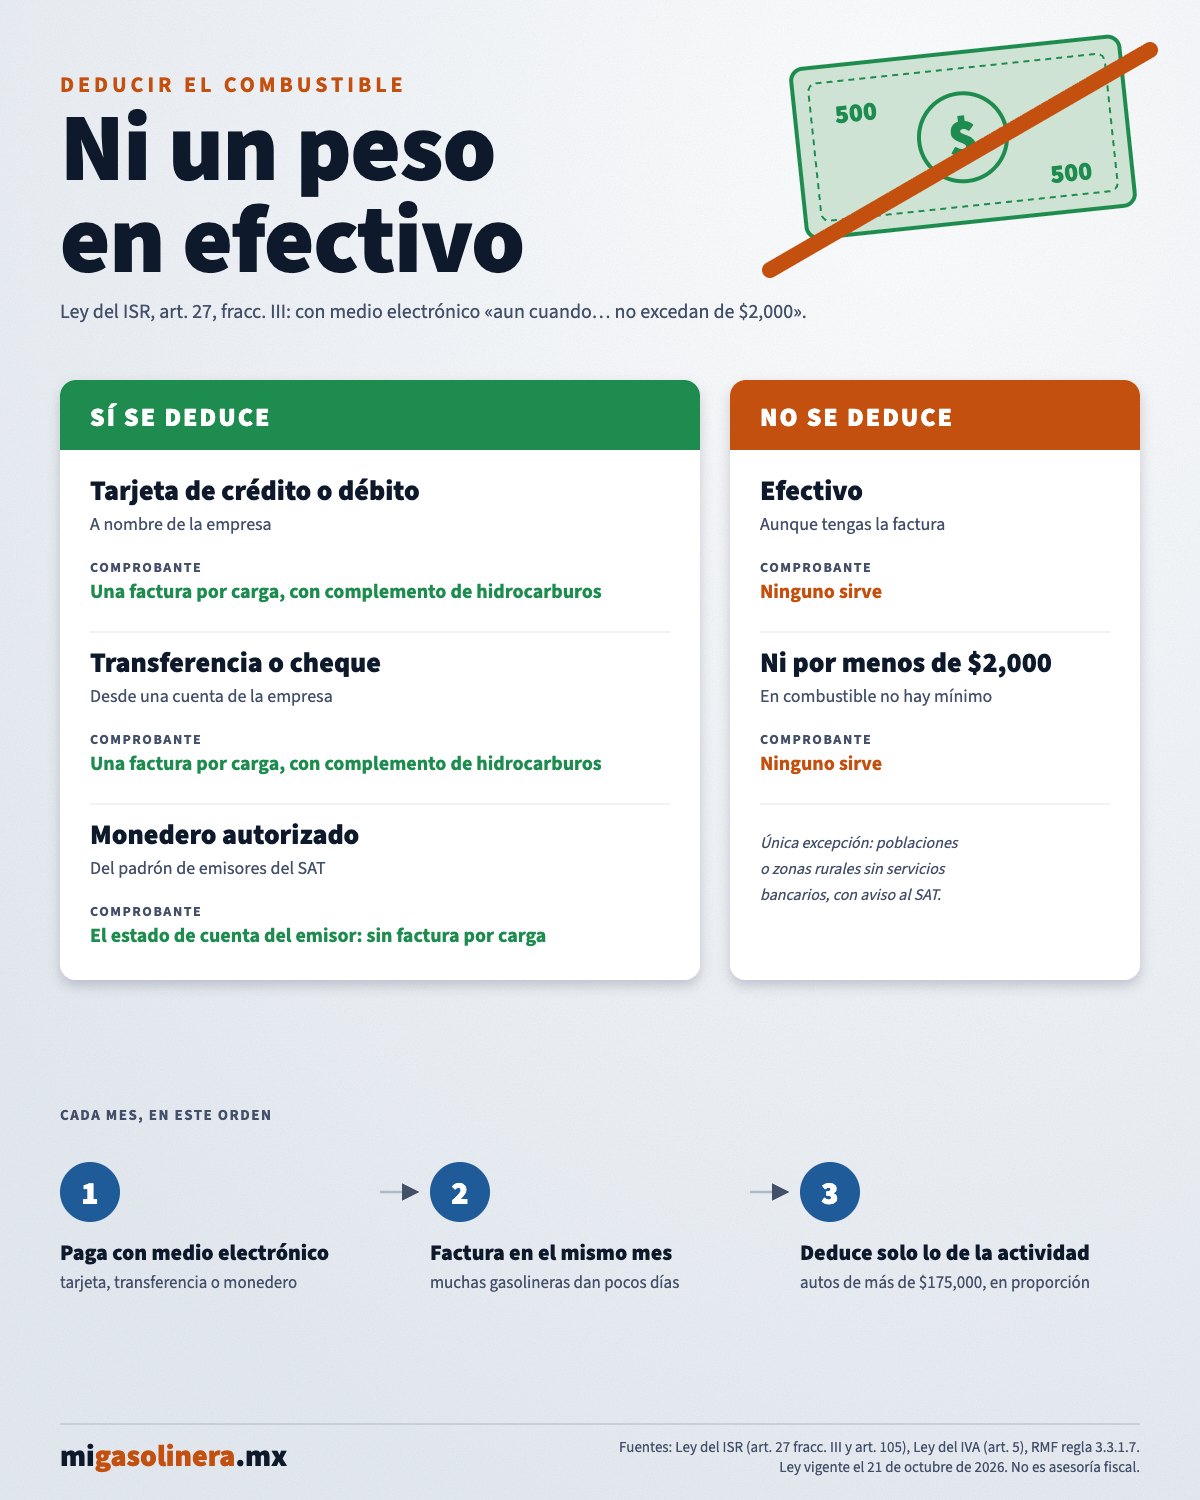
- El combustible se deduce solo si se paga con transferencia, cheque nominativo, tarjeta o monedero autorizado, aunque la carga sea de menos de $2,000.
- Pagado en efectivo no es deducible, aunque tengas la factura. Solo hay una excepción, para zonas sin bancos.
- Con un monedero autorizado por el SAT no hace falta una factura por carga: la sustituye el estado de cuenta del emisor.
Para una empresa con vehículos, el combustible es de los gastos más grandes, y de los que más se pierden en la declaración. La regla que más se olvida es la del efectivo: para el resto de los gastos, el límite está en $2,000; para el combustible, no hay límite. Cualquier carga pagada en efectivo deja de ser deducible.
Qué dice la ley
La Ley del Impuesto sobre la Renta (artículo 27, fracción III) pide que los gastos de más de $2,000 se paguen con transferencia desde una cuenta a nombre del contribuyente, cheque nominativo, tarjeta de crédito, débito o de servicios, o monedero electrónico autorizado por el SAT. Y añade que, tratándose de combustibles para vehículos, el pago debe hacerse así «aun cuando… no excedan de $2,000.00».
La misma regla vale para las personas físicas con actividad empresarial: su artículo 105 remite a esa fracción.
Para el IVA, la Ley del IVA (artículo 5) solo deja acreditarlo si el gasto es deducible para el ISR y si el impuesto viene desglosado en la factura. Una carga en efectivo pierde las dos cosas.
Las tres formas de pagar y qué comprobante sirve
| Comprobante | |
|---|---|
| Tarjeta de crédito, débito o de serviciosa nombre de la empresa | Una factura (CFDI) por cada carga |
| Transferencia o cheque nominativodesde una cuenta de la empresa | Una factura (CFDI) por cada carga |
| Monedero electrónico autorizado por el SATvales o tarjeta de combustible | El estado de cuenta del emisor |
Desde el 24 de abril de 2026, la factura de cada carga tiene que llevar el complemento de hidrocarburos, con el permiso de la gasolinera. Sin él, el SAT no la admite para deducir. Cómo pedirla y dónde factura cada gasolinera, en facturar tu carga de gasolina.
Por qué tantas flotillas usan monedero
Con veinte unidades cargando dos veces por semana, son más de 160 facturas al mes, cada una en el portal de su gasolinera. El monedero lo resuelve: según la regla 3.3.1.7 de la Resolución Miscelánea Fiscal, cuando se paga con un monedero autorizado las gasolineras no emiten factura al cliente. La empresa deduce con la factura del emisor por sus comisiones y el complemento de estado de cuenta de combustibles, que recoge todas las cargas del periodo.
Dos condiciones:
- El emisor tiene que estar en el padrón de emisores de monederos electrónicos de combustibles del SAT. Antes de contratar, búscalo ahí: que una tarjeta sirva en las gasolineras no significa que esté autorizada como monedero.
- Solo se deduce lo que ampare el estado de cuenta, y cuando ya lo tengas.
Qué ofrece cada tarjeta y cómo elegir, en tarjetas de combustible para flotillas.
La única excepción al efectivo
La misma fracción de la ley deja pagar en efectivo en poblaciones o zonas rurales sin servicios financieros. No es automática: hay que estar en las localidades que señala el SAT y avisarle. Fuera de eso, una carga en efectivo no se deduce, tenga o no factura.
Lo que también revisa el SAT
- Que el gasto sea estrictamente indispensable para la actividad: el combustible de vehículos que usa la empresa, no el de un coche particular.
- El tope de los automóviles. Si la inversión en un automóvil no es deducible completa (el límite es de $175,000), su combustible se deduce solo en la misma proporción.
- Que la factura sea del mismo mes que la carga. Muchas gasolineras solo dejan facturar unos días.
Antes de cerrar el mes
Lo que no depende del SAT es el precio. Con la factura en regla, lo siguiente es no pagar de más: dónde está más barata la gasolina hoy.
Este artículo explica la ley vigente el 21 de octubre de 2026 y no es asesoría fiscal. Para tu caso, consulta a tu contador. Fuentes: Ley del ISR (art. 27, fracc. III, y art. 105), Ley del IVA (art. 5), regla 3.3.1.7 de la Resolución Miscelánea Fiscal y el padrón de emisores de monederos del SAT.